
Un prévisionnel de trésorerie est un tableau mensuel qui place chaque encaissement et chaque décaissement attendu au mois où l’argent bouge réellement, puis calcule le solde du mois et le solde cumulé. Pour une TPE ou une PME, c’est l’outil qui permet de voir un trou de trésorerie avec plusieurs mois d’avance, au lieu de le découvrir sur son relevé bancaire.
En bref
- Un prévisionnel de trésorerie recense les flux mois par mois, en TTC pour les opérations soumises à TVA, et donne un solde mensuel et un solde cumulé.
- L’horizon courant pour une petite structure est de 9 à 12 mois ; au-delà de 24 mois, la prévision perd en cohérence.
- Un solde cumulé négatif est une alerte : elle demande une action (relance clients, report de dépense, discussion avec la banque).
- Une prévision se compare chaque mois au réel : sans suivi des écarts, le tableau ne vaut rien.
- Trois scénarios (prudent, réaliste, optimiste) valent mieux qu’un chiffre unique.
Table des matières
- À quoi sert un prévisionnel de trésorerie
- Les règles de construction qui comptent
- Quel horizon choisir
- Construire son tableau en 6 étapes
- Les erreurs qui faussent la prévision
- Tester trois scénarios
- Suivre les écarts et corriger
- Excel ou logiciel : comment choisir
- Notre point de vue
- Être accompagné pour structurer son pilotage
- FAQ
- Sources
À quoi sert un prévisionnel de trésorerie
Le plan de trésorerie est un tableau des encaissements et décaissements prévus, ventilés mois par mois, d’après Bpifrance Création. Il sert à anticiper les déficits, à vérifier que vous pourrez payer vos factures et à préparer les financements avant d’en avoir besoin.
La Fédération française du bâtiment précise qu’il n’est pas obligatoire, mais fortement conseillé. Elle le présente aussi comme un support de discussion avec votre banquier, à condition de ne pas surestimer vos flux.
Bénéfice et trésorerie ne se confondent pas. Une entreprise rentable peut manquer de liquidités si ses clients paient à 60 jours et que ses fournisseurs, son loyer et ses salaires sont payés avant. C’est précisément ce décalage que le tableau rend visible. Pour aller plus loin sur ce point, voyez notre article sur la gestion du cash-flow en PME.
Les règles de construction qui comptent
Trois règles font la différence entre un tableau utile et un tableau décoratif.
Raisonner en TTC. Bpifrance Création indique que les montants se saisissent généralement en TTC lorsque les opérations sont soumises à TVA. La CCI France donne la même consigne, avec un décalage selon les délais de paiement clients et fournisseurs.
Dater le flux à son règlement, pas à sa facture. Un achat de janvier payable en mars figure en mars, et une vente de janvier payée en février est un encaissement de février.
Partir du vrai solde bancaire. Le premier mois commence avec ce qui est réellement disponible sur vos comptes, pas avec une estimation.
Quel horizon choisir
Le guide de gestion de trésorerie de Bpifrance recommande de projeter sur 9 à 12 mois au minimum, et note qu’au-delà de 24 mois la cohérence entre prévisionnel et réalité devient difficile. Pour une TPE ou une PME, la FFB retient généralement un horizon allant jusqu’à 12 mois.
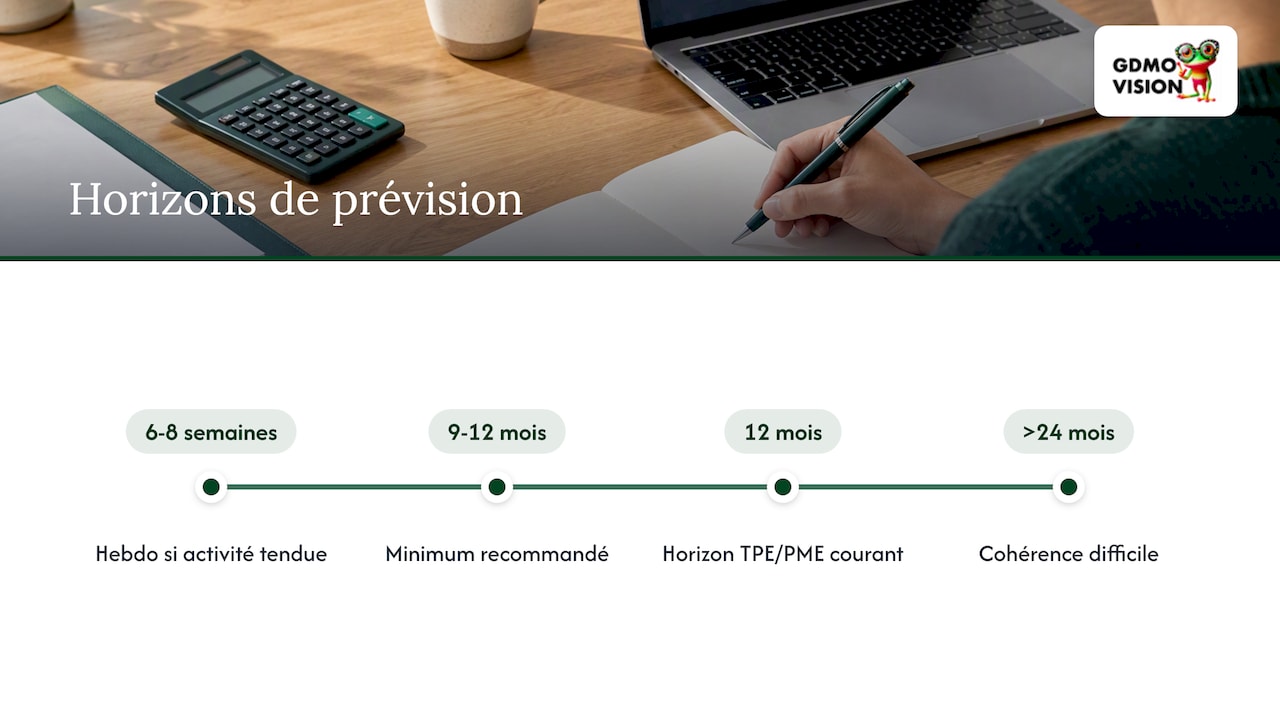
Concrètement : un tableau mensuel sur 12 mois pour le pilotage courant. Si votre activité est tendue, ajoutez une vue hebdomadaire sur les 6 à 8 prochaines semaines. La Banque de France évoque d’ailleurs, dans une présentation sur l’anticipation des difficultés, un plan établi selon une périodicité pertinente, à la semaine ou au mois.
Construire son tableau en 6 étapes
- Fixez la période : 12 mois glissants, découpés par mois.
- Notez le solde de départ : le solde bancaire disponible au premier jour.
- Listez les encaissements : règlements clients (selon leurs délais réels), subventions, apports, prêts reçus, remboursements, cessions d’actifs.
- Listez les décaissements : achats, salaires et charges sociales, loyers, impôts et TVA à reverser, échéances d’emprunt, investissements, notes de frais.
- Calculez : solde du mois = encaissements − décaissements ; solde de fin de mois = solde initial + solde du mois. Ce solde devient le solde initial du mois suivant.
- Lisez le résultat : repérez les mois où le cumulé passe sous zéro.
Un exemple chiffré (fictif)
Une agence de services démarre l’année avec 12 000 € en banque. Les chiffres ci-dessous sont une illustration, pas une référence de marché.
| Mois | Solde initial | Encaissements TTC | Décaissements TTC | Solde du mois | Solde final |
|---|---|---|---|---|---|
| Janvier | 12 000 € | 18 000 € | 21 000 € | -3 000 € | 9 000 € |
| Février | 9 000 € | 15 000 € | 19 500 € | -4 500 € | 4 500 € |
| Mars | 4 500 € | 24 000 € | 20 000 € | +4 000 € | 8 500 € |
Le solde du mois est négatif deux mois de suite, mais le cumulé reste positif. Le dirigeant sait pourtant que sa marge de sécurité est tombée à 4 500 € en février : c’est le moment de relancer les factures en retard, pas d’attendre mars.
Si vous cherchez un modèle à remplir, Compta Online propose un fichier Excel gratuit avec encaissements, décaissements, soldes initial et final. Pour une version plus guidée, nous détaillons la logique des trois cas de figure dans notre page sur le plan de trésorerie en 3 scénarios.
Les erreurs qui faussent la prévision
- Oublier un flux. Selon la CCI Nouvelle-Calédonie, tout oubli fausse le solde mensuel. Les petites dépenses récurrentes (abonnements, assurances, frais bancaires) s’additionnent vite.
- Prévoir des ventes sans méthode. Le tableau n’est aussi bon que votre estimation du chiffre d’affaires. Notre article sur la prévision des ventes explique comment la fonder sur des faits.
- Ignorer la saisonnalité et les échéances ponctuelles : TVA trimestrielle, impôts, taxes annuelles, congés.
- Compter les encaissements trop tôt. Si un client paie toujours à 45 jours, inscrivez 45 jours, pas l’échéance contractuelle.
- Ne jamais le mettre à jour. Un tableau figé en janvier ne sert plus en avril.
Tester trois scénarios
Une prévision ne supprime pas l’incertitude ; la CCI Nouvelle-Calédonie la décrit comme une boussole pour anticiper les besoins de financement et les actions correctives. D’où l’intérêt de dérouler trois versions : prudente (un gros client paie avec 30 jours de retard, ventes en baisse), réaliste, et optimiste.
Le scénario prudent est celui qui décide : s’il reste positif, votre structure encaisse un choc. S’il passe sous zéro, vous savez de combien et à quel mois, donc quelle marge de manœuvre il faut obtenir. Utilisez aussi votre seuil de rentabilité pour savoir quel niveau de chiffre d’affaires mensuel vous devez tenir.
Suivre les écarts et corriger
La Banque de France recommande de constater régulièrement les écarts aux prévisions et d’entreprendre les actions correctrices nécessaires. Ajoutez à votre tableau une colonne « réalisé » à côté de « prévu », et une ligne pour expliquer chaque écart important.
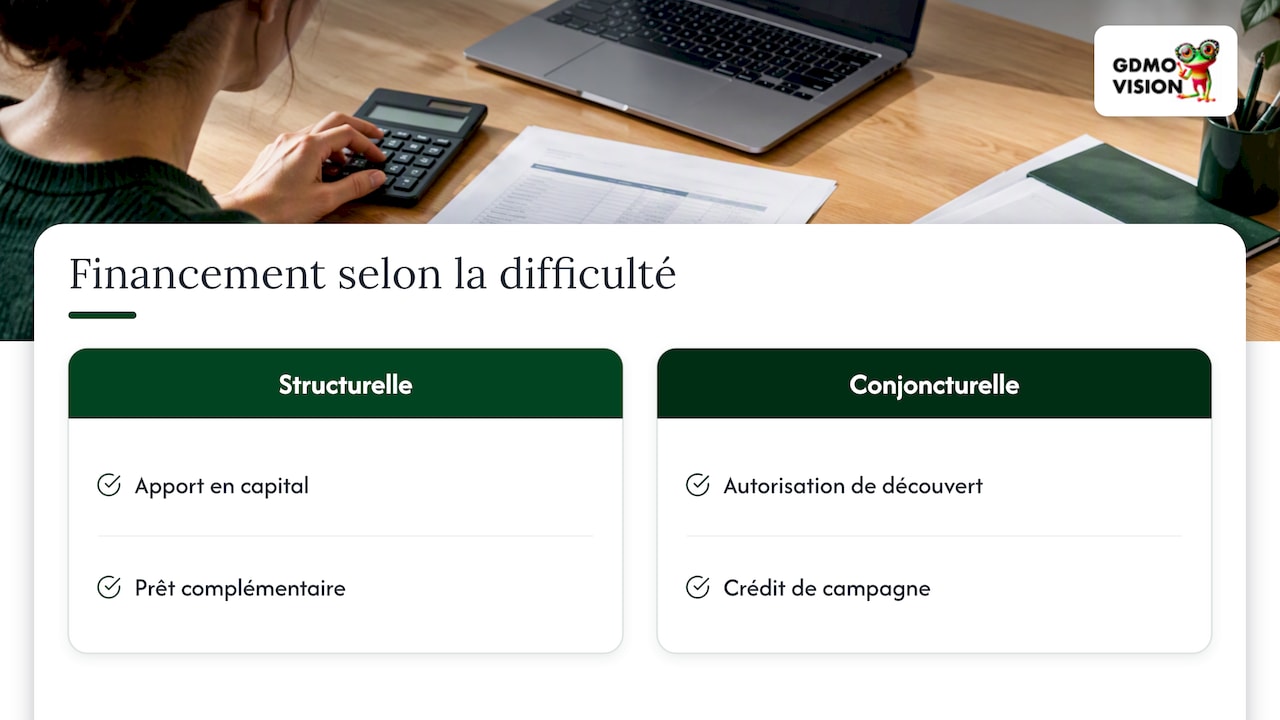
La CCI France cite parmi les causes fréquentes une baisse des ventes, des retards de règlement clients ou des achats excessifs ayant entraîné un surstockage. Selon la nature du problème, elle évoque, à discuter avec la banque, un apport en capital ou un prêt complémentaire pour une difficulté structurelle, ou une autorisation de découvert ou un crédit de campagne pour une difficulté conjoncturelle.
Un rythme simple : un point mensuel de 30 minutes pour comparer prévu et réel, une révision de la prévision à chaque décision importante (embauche, investissement, nouveau produit).
Excel ou logiciel : comment choisir
Pour une activité simple, un tableur bien tenu suffit. Un logiciel de trésorerie devient pertinent quand la saisie manuelle vous prend du temps ou que vous gérez plusieurs comptes et beaucoup de factures. Les critères à comparer :
- la synchronisation avec vos comptes bancaires et votre logiciel de comptabilité ;
- la catégorisation automatique des flux ;
- le suivi prévu/réalisé sur un même écran ;
- la gestion de plusieurs scénarios ;
- la facilité de partage avec votre expert-comptable et votre banquier.
Testez toujours sur vos propres données avant de vous engager. Un outil ne remplace pas la discipline : un logiciel alimenté par des prévisions de ventes irréalistes produit de beaux graphiques faux.
Notre point de vue
Dans les TPE que nous accompagnons, le problème n’est presque jamais l’absence de tableau : c’est qu’il n’est relié ni aux ventes, ni aux décisions, ni à un rendez-vous régulier. Un prévisionnel de trésorerie ne vaut que s’il change ce que fait le dirigeant le lundi matin.
Notre approche est à la fois stratégique et opérationnelle. Nous partons de l’organisation réelle : comment la facturation est émise, qui relance, quand les charges tombent. Puis nous bâtissons un tableau simple, des scénarios et un rituel de suivi que vous tenez seul.
Après plus de quinze ans de terrain auprès de TPE et de PME, notre conviction est que la trésorerie se pilote mieux quand elle est structurée avec le reste de l’activité, pas à part.
Gladys DUCOS
Être accompagné pour structurer son pilotage
Si vous manquez de temps ou de recul pour mettre cela en place, GDMO Vision propose un déblocage one-shot à 597 € pour lever un point de blocage précis, et la Méthode du Squelette à 2 900 € pour structurer votre organisation et vos outils de pilotage. Une structuration complète est aussi possible, sans tarif publié. Vous pouvez aussi prendre rendez-vous pour en parler.
FAQ
Quelle différence entre prévisionnel, plan et budget de trésorerie ?
Dans la pratique, les termes « prévisionnel de trésorerie », « plan de trésorerie » et « budget de trésorerie » désignent le même type de tableau : les flux de liquidités attendus, mois par mois. Ce qui compte est son contenu : encaissements, décaissements, soldes mensuel et cumulé.
Sur quelle durée faire un prévisionnel de trésorerie ?
Bpifrance recommande 9 à 12 mois au minimum, et la FFB retient jusqu’à 12 mois pour une TPE ou une PME. Au-delà de 24 mois, la prévision devient peu cohérente avec la réalité.
Faut-il raisonner en HT ou en TTC ?
En TTC pour les opérations soumises à TVA, car c’est le montant qui sort réellement de votre compte ou y entre. La TVA collectée et reversée a son propre calendrier, à intégrer au tableau.
Où trouver un modèle Excel gratuit ?
Des sites spécialisés en comptabilité en proposent, comme le fichier de Compta Online cité plus haut. Vérifiez qu’il contient bien un solde initial, un solde final et la possibilité d’ajouter vos propres lignes.
À quelle fréquence le mettre à jour ?
Chaque mois au minimum, en comparant prévu et réalisé. Si votre trésorerie est tendue, passez à un point hebdomadaire sur les semaines à venir.
Sources
- Le plan de trésorerie dans un projet de création, Bpifrance Création
- Santé financière de l’entreprise : le plan de trésorerie, FFB
- Le plan de trésorerie, CCI France
- La gestion de votre trésorerie, Bpifrance
- Anticiper et gérer les difficultés en entreprise, Banque de France
- Les finances de l’entreprise, CCI Nouvelle-Calédonie
- Tableau de trésorerie : fichier Excel gratuit, Compta Online