
Pour gérer le cash-flow d’une PME, il faut cesser de regarder le solde du compte en banque et construire un prévisionnel d’encaissements et de décaissements, révisé chaque semaine, qui vous montre les creux avant qu’ils n’arrivent. Voici comment le faire sans y passer vos soirées.
TL;DR
- Le cash-flow est le mouvement de l’argent (ce qui entre moins ce qui sort sur une période), pas le bénéfice affiché par la comptabilité.
- Une entreprise rentable peut manquer de liquidités : plus le chiffre d’affaires croît, plus le besoin en fonds de roulement peut peser.
- La base du pilotage : un plan de trésorerie glissant sur 12 mois, en scénario prudent, mis à jour chaque semaine.
- Les gains rapides se trouvent dans les délais de paiement clients, la facturation et le calendrier des charges.
- Un outil aide, mais le vrai sujet est une routine de dirigeant, pas un logiciel.
Table des matières
- Cash-flow, trésorerie, bénéfice : ne pas tout mélanger
- Pourquoi la question devient urgente pour les PME
- La méthode en cinq étapes
- Les leviers qui libèrent du cash le plus vite
- Quel outil pour suivre son cash-flow ?
- Notre point de vue : le cash est un sujet d’organisation
- Quand la tension est déjà là : anticiper la banque
- Se faire accompagner : nos formules
- FAQ
- Sources
Cash-flow, trésorerie, bénéfice : ne pas tout mélanger
En français, on dit « flux de trésorerie ». Le cash-flow mesure la variation de votre argent disponible sur une période : encaissements moins décaissements. La trésorerie, elle, est la photo à un instant donné : ce qu’il y a sur vos comptes aujourd’hui.
Le bénéfice est une troisième notion. Une facture émise en mars et payée en juin figure dans votre résultat dès mars, mais n’alimente votre compte qu’en juin. Pendant ce temps, vous payez salaires, loyers et fournisseurs.
Un calcul simple, mois par mois :
- Solde de départ.
- Plus tous les encaissements réels attendus (TTC, TVA comprise, car c’est ce qui entre sur le compte).
- Moins tous les décaissements réels (salaires, charges sociales, TVA à reverser, loyers, fournisseurs, remboursements d’emprunt).
- Égale le solde de fin de mois, qui doit rester positif.
C’est exactement la logique du plan de trésorerie décrit par Bpifrance Création : un tableau des encaissements et décaissements mensuels prévus, dont le solde doit rester positif chaque mois.
Le piège classique : prendre un compte bien garni pour un bénéfice. Une trésorerie élevée peut simplement venir d’un acompte client ou d’une TVA collectée que vous devrez reverser.
Pourquoi la question devient urgente pour les PME
Le contexte ne pardonne pas l’approximation. D’après la Banque de France, la France comptait 68 602 défaillances d’entreprises fin 2025, soit 3,6 % de plus en un an et 15 % au-dessus de la moyenne 2010-2019. Les PME hors microentreprises sont particulièrement touchées : leurs défaillances dépassent leur moyenne historique de 68 %.
Côté réserves, l’étude de la Banque de France sur les PME et ETI indique que la trésorerie médiane des PME hors microentreprises est passée de 51 à 50 jours de chiffre d’affaires entre 2024 et 2025. Le coussin s’amincit doucement. Les microentreprises, à l’inverse, sont passées de 61 à 64 jours.
Les retards de paiement pèsent aussi. Selon un contenu publié dans Les Echos, les délais de paiement clients sont passés à 18,9 jours fin 2025 contre 17,3 jours un an plus tôt, et plus d’un tiers des TPE-PME jugeaient leur situation de trésorerie difficile.
Le message pour un dirigeant : la rentabilité ne suffit pas. Il faut voir venir les creux.
La méthode en cinq étapes
1. Poser l’état des lieux réel
Relevez le solde de chaque compte, les factures clients en attente avec leur date d’échéance réelle (pas contractuelle : celle à laquelle le client paie vraiment), les dettes fournisseurs, les échéances fiscales et sociales, les remboursements d’emprunt.
2. Construire un prévisionnel glissant sur 12 mois
Un budget annuel figé est périmé en février. Préférez un prévisionnel qui avance chaque mois : vous retirez le mois écoulé, vous en ajoutez un nouveau. Bpifrance Création conseille, pour démarrer, de rassembler « en vrac » toutes les informations avant de les ordonner dans des tableaux. C’est une bonne méthode : n’attendez pas le modèle parfait.
Si vous voulez un cadre détaillé, nous avons publié un guide pour maîtriser votre plan de trésorerie en 3 scénarios.
3. Retenir un scénario prudent
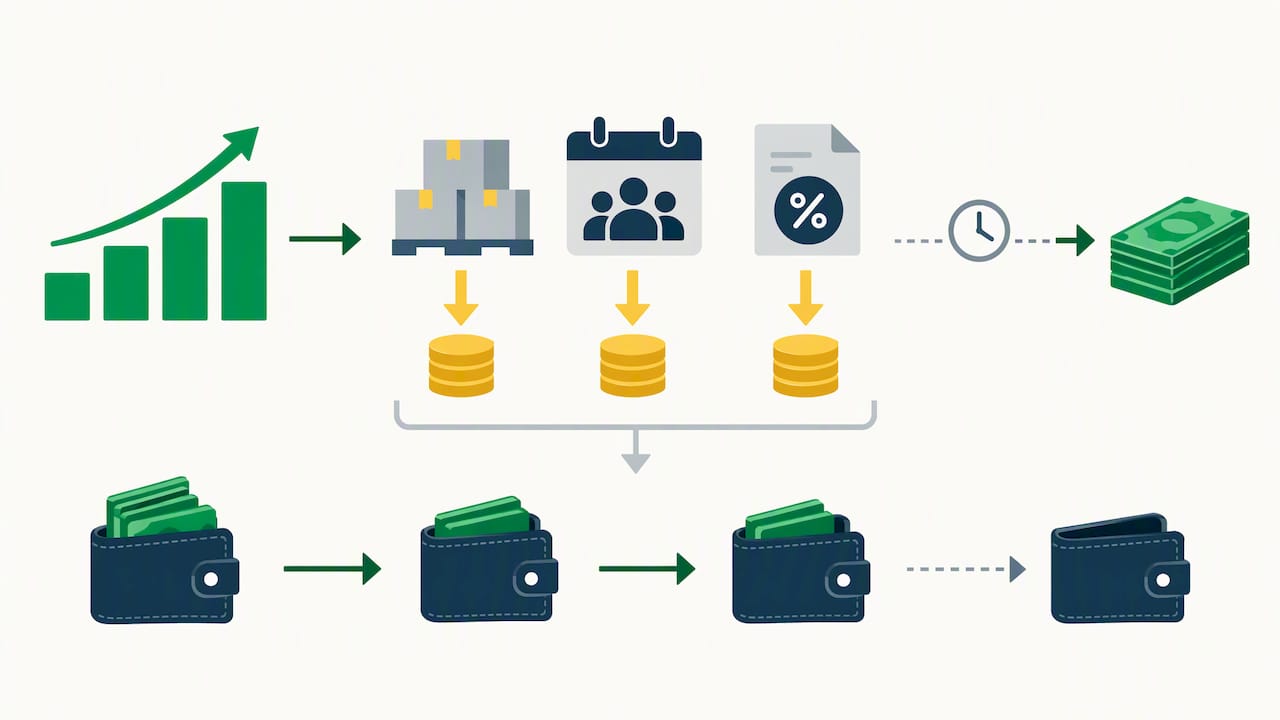
La croissance est piégeuse : plus vous vendez, plus vous avancez de stocks, de salaires et de TVA avant d’être payé. Un chiffre d’affaires en hausse peut donc assécher la caisse au pire moment. Pour décider (embauche, investissement, prélèvement personnel), appuyez-vous sur le scénario prudent, pas sur l’optimiste.
4. Comparer le prévu et le réel chaque semaine
Un point de 20 à 30 minutes, toujours le même jour. Vous comparez, vous corrigez les hypothèses, vous repérez le mois où le solde passe sous le seuil de sécurité que vous vous êtes fixé (par exemple l’équivalent d’un mois de charges fixes). Ce seuil est une décision de dirigeant, adaptée à votre secteur.
5. Décider à l’avance de ce que vous ferez en cas de creux
Relance client, décalage d’un achat, négociation d’échéance avec un fournisseur, discussion avec la banque. Une liste d’actions écrite à froid évite les décisions prises dans l’urgence.
Pour aller plus loin sur la partie amont, la prévision des ventes alimente directement votre ligne d’encaissements.
Les leviers qui libèrent du cash le plus vite
Avant de chercher du financement, regardez ce que vous contrôlez.
| Levier | Action concrète | Effet sur le cash |
|---|---|---|
| Facturation | Facturer à la livraison, pas en fin de mois ; mentions claires, échéance visible | Réduit le délai entre prestation et encaissement |
| Acomptes | Demander un acompte à la commande sur les prestations longues | Finance vos coûts avant livraison |
| Relances | Calendrier fixe : rappel avant échéance, puis relance à J+1, J+7 | Limite les retards subis |
| Fournisseurs | Négocier des échéances alignées sur vos encaissements, dans le respect des règles légales de délais | Lisse les décaissements |
| Charges | Cartographier les dates de TVA, d’impôts, de cotisations | Évite les « surprises » de calendrier |
| Rentabilité | Revoir prix et marge des offres peu rentables | Améliore le cash durablement |
Sur ce dernier point, savoir à partir de quel volume vous couvrez vos coûts est décisif : voyez notre article sur le seuil de rentabilité d’une TPE.
Quel outil pour suivre son cash-flow ?
Les dirigeants confondent souvent trois familles d’outils : la banque en ligne, qui affiche vos soldes et classe vos transactions ; le logiciel comptable, qui reflète le passé et relie factures et écritures ; et l’outil de pilotage de trésorerie, conçu pour prévoir et simuler.
Notre conseil : ne les superposez pas. Si votre activité est simple (une entité, peu de décalages), un tableur bien construit ou le module de suivi de votre banque ou de votre logiciel comptable suffit. Un outil spécialisé devient utile quand vous gérez plusieurs entités, des paiements échelonnés ou un BFR complexe, ou quand le tableur vous coûte des heures et produit des erreurs de saisie.
Ce qui compte est de passer d’une gestion réactive, où l’on subit les retards, à une gestion anticipée. Pour une illustration de cette logique côté prévision, un guide britannique sur les méthodes de prévision de trésorerie détaille des approches de prévision opérationnelle utiles à comparer avec votre propre pratique, même si le cadre fiscal y est celui du Royaume-Uni.
Notre point de vue : le cash est un sujet d’organisation
Chez GDMO Vision, nous accompagnons des dirigeants de TPE et de PME depuis plus de quinze ans de terrain, et nous voyons presque toujours le même schéma. Le problème de trésorerie n’est que le symptôme visible d’une organisation qui n’est pas posée : personne ne relance les factures de façon régulière, les devis partent tard, les dépenses sont décidées sans visibilité, et le dirigeant porte tout seul.
Un tableau de bord de plus ne règle rien. Ce qui change la donne, c’est un rituel simple (le point hebdomadaire), un responsable clair pour chaque flux (qui facture, qui relance, qui paie) et trois ou quatre indicateurs que vous lisez vraiment. Un outil vient ensuite, pour automatiser ce qui fonctionne déjà.
Si vous manquez de temps pour tenir ce rituel, c’est un signe qu’il faut déléguer ou structurer, pas travailler davantage. Notre guide pour piloter une TPE détaille cette approche.
— Gladys DUCOS
Quand la tension est déjà là : anticiper la banque
Si votre prévisionnel montre un creux dans trois mois, c’est le bon moment pour agir, pas quand le refus tombe. Un plan de trésorerie solide est aussi ce que demandent les banques pour étudier un crédit de fonctionnement.
En cas de difficulté de financement bancaire, la médiation du crédit est un dispositif gratuit, géré par la Banque de France. Si vous êtes dans cette situation, parlez-en aussi à votre expert-comptable, qui connaît vos chiffres, et à votre banquier avant l’échéance critique.
Si votre trésorerie est au contraire confortable, Les Echos Entrepreneurs rappelle qu’il faut examiner avec précaution les placements possibles de l’excédent. Là encore, un prévisionnel fiable est le préalable.
Se faire accompagner : nos formules
Si vous savez que votre pilotage doit être remis à plat mais que vous n’avez pas le temps de le faire seul, nous intervenons comme bras droit du dirigeant, en conseil stratégique et opérationnel.
- Déblocage one-shot : 597 € (paiement unique), pour lever un point de blocage précis.
- Méthode du Squelette : 2 900 € (paiement unique), pour poser les fondations de votre organisation.
- Structuration complète : sur mesure, sans tarif publié.
Vous pouvez découvrir l’ensemble de ces offres, faire d’abord votre autodiagnostic ou prendre rendez-vous pour en parler.
FAQ
Comment calculer son cash-flow ?
Additionnez vos encaissements réels de la période, soustrayez vos décaissements réels, et ajoutez le résultat à votre solde de départ. Travaillez en TTC, car c’est ce qui entre et sort de votre compte. Répétez l’opération mois par mois pour obtenir un plan de trésorerie.
Comment dit-on « cash flow » en français ?
On parle de flux de trésorerie, ou de trésorerie nette générée. Le terme anglais est entré dans l’usage courant, mais « flux de trésorerie » est la forme exacte pour un document officiel ou un échange avec votre banquier.
Qu’est-ce que le free cash flow ?
C’est le flux de trésorerie qui reste après les dépenses d’exploitation et les investissements nécessaires à l’activité. Il indique ce dont vous disposez réellement pour rembourser, distribuer ou investir. Votre expert-comptable peut vous aider à le calculer précisément pour votre structure.
À quelle fréquence faut-il mettre à jour son prévisionnel ?
Chaque semaine pour les flux à court terme, et chaque mois pour l’horizon de 12 mois. Une mise à jour courte et régulière vaut mieux qu’une révision lourde, faite une fois par trimestre.
Sources
- Défaillances d’entreprises, décembre 2025, Banque de France
- Situation financière des PME et des ETI françaises, Banque de France
- TPE-PME, 5 bonnes raisons de gérer votre trésorerie en ligne, Les Echos
- Le plan de trésorerie, Bpifrance Création
- Par où commencer ses comptes prévisionnels, Bpifrance Création
- La médiation du crédit aux entreprises, economie.gouv.fr
- Placer sa trésorerie, Les Echos Entrepreneurs