
Le besoin en fonds de roulement (BFR) est l’argent que votre PME doit avancer en permanence entre le moment où elle paie ses dépenses et celui où elle encaisse ses clients. Il se calcule à partir de trois postes (stocks, créances clients, dettes fournisseurs), il grossit quand l’activité accélère, et il se pilote par des décisions très concrètes : facturation, relances, conditions de paiement, stocks. Voici comment le calculer, le lire et agir dessus.
En bref
- Le BFR mesure le décalage de trésorerie de votre exploitation : plus vos clients paient tard et plus vos stocks dorment, plus il est élevé.
- Formule de base : stocks + créances clients − dettes fournisseurs, complétée des autres créances et dettes d’exploitation (fiscales, sociales).
- Une forte croissance peut faire exploser le BFR et rendre la trésorerie négative, même avec un carnet de commandes plein.
- Quatre leviers dominent : stocks, délais clients, acomptes, délais fournisseurs.
- Un suivi régulier, avec un prévisionnel de trésorerie, vaut mieux qu’un calcul fait une fois par an au bilan.
Table des matières
- Qu’est-ce que le BFR, concrètement ?
- Comment calculer le BFR d’une PME
- BFR positif, négatif ou nul : comment le lire
- Pourquoi le BFR grimpe quand l’activité décolle
- Quatre leviers pour améliorer son BFR
- Ce que nous pensons du BFR
- Piloter son BFR avec un copilote d’entreprise
- FAQ
- Sources
Qu’est-ce que le BFR, concrètement ?
Selon Bpifrance Création, le BFR correspond à l’argent dont l’entreprise a besoin en permanence pour financer son exploitation. Le dirigeant doit connaître et maîtriser le décalage entre ses dépenses et ses recettes pour éviter des difficultés à court terme. Service Public Entreprendre le décrit comme le besoin de financement nécessaire pour fonctionner au quotidien.
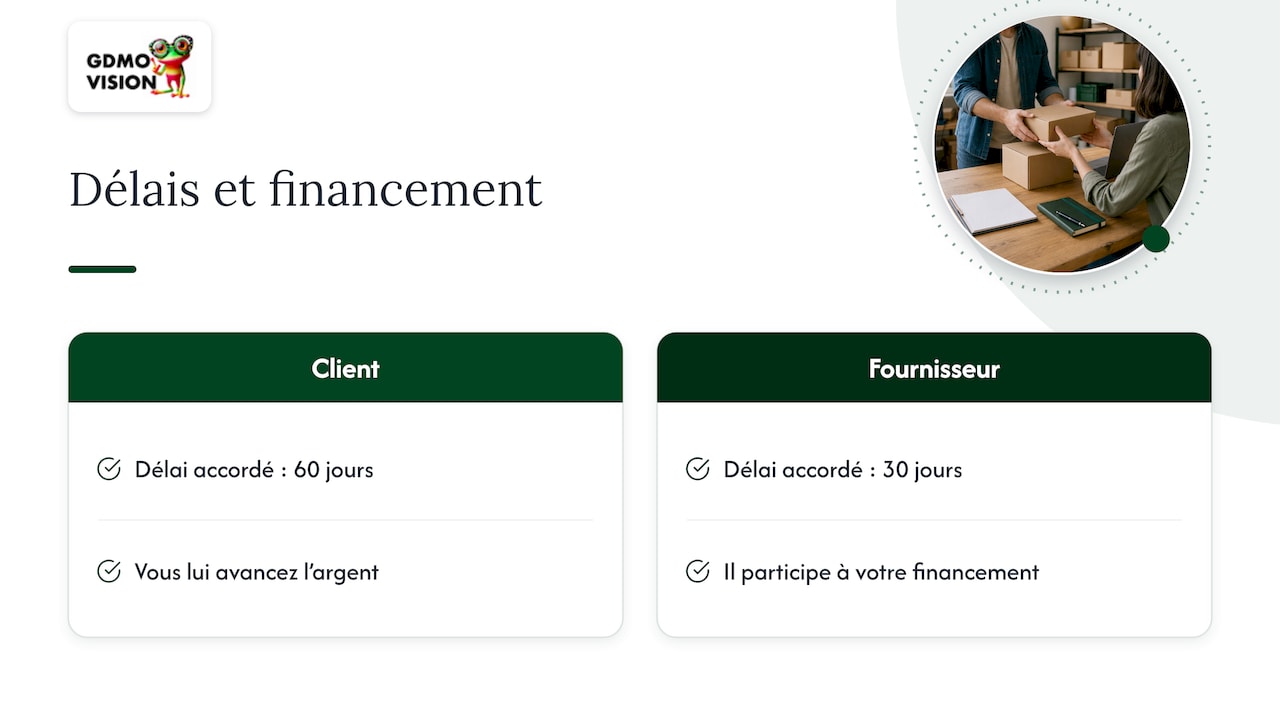
Le mécanisme est simple. Vous accordez 60 jours de paiement à un client : pendant 60 jours, vous lui prêtez de l’argent. Un fournisseur qui vous laisse 30 jours participe au contraire à votre financement. Le BFR est le solde de tous ces décalages, additionné de l’argent immobilisé en stock.
Ce n’est pas une charge et cela n’apparaît pas dans le compte de résultat. Vous pouvez être rentable et manquer de cash : c’est précisément ce que le BFR explique.
Comment calculer le BFR d’une PME
La formule
La formule générale du BFR d’exploitation est la suivante :
BFR = stocks et en-cours + créances clients + autres créances d’exploitation − dettes fournisseurs − dettes fiscales et sociales − autres dettes d’exploitation
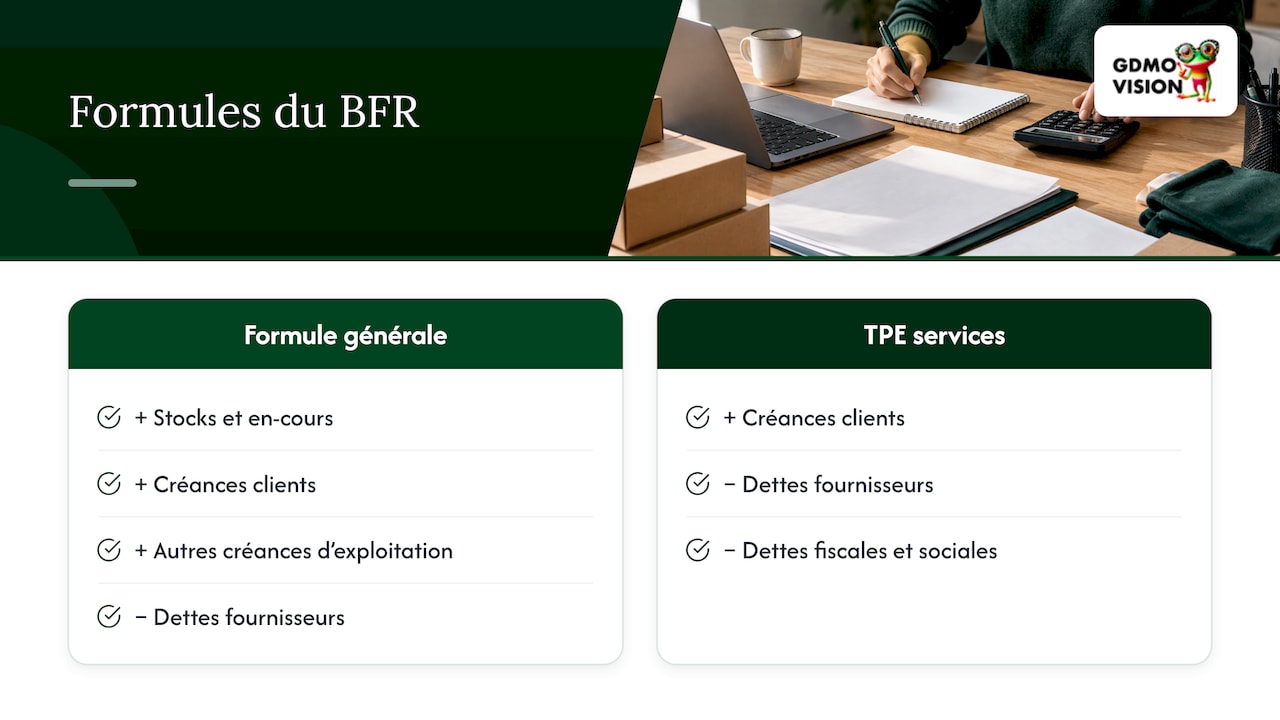
La trésorerie et les dettes financières (emprunts) sont exclues du calcul. Pour une TPE de services sans stock, la version courte suffit souvent : créances clients − dettes fournisseurs − dettes fiscales et sociales.
Où trouver les chiffres dans le bilan
Les données viennent de votre bilan comptable, ou de votre balance si vous voulez un suivi plus fréquent :
- les stocks et en-cours (comptes 31 à 37) ;
- les créances clients (comptes 411 et assimilés) ;
- les dettes fournisseurs (comptes 401 et assimilés) ;
- les dettes fiscales et sociales (comptes 421, 431, 4457 notamment).
Point de vigilance : raisonnez de façon cohérente en TTC ou en HT. Les créances et dettes figurent au bilan TTC, alors que le chiffre d’affaires de référence est en HT. Mélanger les deux fausse le résultat.
Un exemple chiffré
Bpifrance Création détaille un exemple complet pour une entreprise de production : 500 000 € de chiffre d’affaires HT, 200 000 € d’achats HT, des clients payant à 30 ou 60 jours et des fournisseurs à 30 ou 60 jours. Le BFR obtenu est de 89 220 €. Cela signifie que l’entreprise doit disposer en permanence de cette somme, par ses fonds propres, des financements ou de sa trésorerie, pour tenir son cycle d’exploitation.
Exprimer le BFR en jours de chiffre d’affaires
Un montant en euros parle peu. Rapporté au chiffre d’affaires HT, il devient comparable d’une année sur l’autre : BFR ÷ CA HT × 360 (ou 365) donne le nombre de jours de chiffre d’affaires que vous avancez. Si votre BFR passe de 40 à 55 jours en un an, vous savez que votre cycle s’allonge, même si votre activité progresse. Suivre ce ratio chaque trimestre est plus utile que de regarder un montant isolé. Pour la partie facturation, le calendrier de la facture électronique obligatoire vaut aussi la peine d’être anticipé : émettre vos factures vite et sans erreur est le premier geste pour raccourcir vos délais d’encaissement.
BFR positif, négatif ou nul : comment le lire
Selon Service Public Entreprendre, un BFR positif signifie que l’entreprise a besoin de trésorerie pour financer le décalage entre ses décaissements et ses encaissements. Un BFR négatif signifie que ses besoins sont inférieurs à ses ressources d’exploitation.
- BFR positif : situation la plus courante en PME. Il faut le financer, par des capitaux permanents ou de la trésorerie. Il devient un signal d’alerte quand il est élevé ou grimpe sans cesse.
- BFR négatif : situation favorable. Bpifrance Création y voit une situation idéale, classique dans la grande distribution, où les clients paient comptant, les stocks sont limités et les fournisseurs sont payés à terme.
- BFR nul : équilibre théorique, rarement observé.
Quant à « un bon BFR », il n’existe pas de seuil universel : tout dépend de votre secteur. Un commerce, un artisan du bâtiment et une société de conseil n’ont pas le même cycle. Le bon repère est votre propre historique, exprimé en jours de CA, et l’écart avec la norme de votre métier.
Pourquoi le BFR grimpe quand l’activité décolle
C’est le piège des PME en croissance. Bpifrance Création avertit qu’une hausse trop forte de l’activité engendre une hausse trop élevée du BFR : il dépasse alors le fonds de roulement et la trésorerie devient négative.
La raison est mécanique. Vous produisez, achetez et payez vos équipes avant d’être payé. Chaque commande supplémentaire crée d’abord des factures en attente et des stocks, pendant que vos charges courantes continuent de tomber à leur échéance. Si votre BFR représente 60 jours de CA, doubler votre chiffre d’affaires double aussi, toutes choses égales par ailleurs, la somme à avancer.
Bpifrance Création rappelle par ailleurs que le BFR est une donnée approximative, mais une contrainte financière forte, qui évolue en permanence avec le niveau d’activité. D’où l’intérêt de le suivre dans le temps plutôt que de le découvrir à la clôture.
Quatre leviers pour améliorer son BFR
Bpifrance Création cite quatre axes : réduire la rotation des stocks, réduire le crédit accordé aux clients, exiger des acomptes et allonger le crédit obtenu des fournisseurs. Voici comment les traduire au quotidien.
1. Raccourcir les délais clients
- Facturez dès la livraison ou la fin de la prestation, pas en fin de mois.
- Négociez les conditions de paiement à la signature du contrat, quand votre position est la meilleure.
- Mettez en place un calendrier de relances fixe, avec une personne responsable.
L’erreur classique : laisser la relance au « quand j’ai le temps » du dirigeant. Une facture oubliée une semaine, c’est une semaine de BFR en plus.
2. Demander des acomptes
Un acompte à la commande réduit directement la somme que vous avancez. Pour une activité de services ou de fabrication sur mesure, c’est souvent le levier le plus rapide à actionner.
3. Maîtriser les stocks
Identifiez les références qui tournent et celles qui dorment. Les stocks dormants immobilisent de l’argent sans rien produire : déstockez, ajustez vos commandes, et affinez vos prévisions de vente.
4. Négocier avec les fournisseurs
Allonger les délais de paiement fournisseurs soulage le BFR, à condition de rester dans les limites légales et de ne pas dégrader la relation. Payez à l’échéance, ni avant ni après : payer en avance revient à financer votre fournisseur gratuitement.
Quand les leviers ne suffisent pas
Dans certains secteurs, où les cycles de production sont longs, les leviers opérationnels trouvent leurs limites. Il faut alors financer le BFR. Le guide La gestion de votre trésorerie de Bpifrance précise que les banques financent surtout les investissements et plus rarement le BFR : mieux vaut donc anticiper la discussion que la subir. Le même guide recommande de projeter sa trésorerie sur 9 à 12 mois au minimum.
Ce que nous pensons du BFR
Dans les TPE et PME que nous accompagnons, le BFR est rarement un sujet de calcul : c’est un sujet d’organisation. La formule tient en une ligne. Ce qui manque, c’est un processus : qui facture, quand, qui relance, qui valide les conditions d’un contrat, qui regarde les chiffres chaque mois.
Notre conviction est que le dirigeant ne devrait pas découvrir son BFR au bilan. Nous structurons les outils de pilotage (tableaux de bord, KPI, trésorerie) et les méthodes de travail qui permettent de le suivre en continu, et nous coordonnons les équipes et les prestataires concernés par le cycle de facturation et d’encaissement. C’est ce regard à la fois stratégique et opérationnel, fort de plus de quinze ans d’expérience terrain auprès de TPE/PME, que nous mettons au service du dirigeant.
Un BFR maîtrisé ne s’obtient pas avec un calcul isolé, mais avec une organisation qui fait du cash un réflexe d’entreprise.
Gladys DUCOS
Piloter son BFR avec un copilote d’entreprise
Si vous savez que votre trésorerie se tend mais que vous manquez de temps pour structurer le suivi, nous proposons des formules adaptées à votre situation : le Déblocage one-shot à 597 € et la Méthode du Squelette à 2 900 €, ainsi qu’une structuration complète sur mesure. L’accompagnement peut être ponctuel (diagnostic et plan d’action) ou s’inscrire dans la durée. Pour échanger sur votre cas, vous pouvez prendre rendez-vous.
En complément, nos guides sur le prévisionnel de trésorerie et sur la gestion du cash-flow en PME détaillent le suivi mois après mois.
FAQ
Quelle est la formule pour calculer le BFR ?
Le BFR se calcule ainsi : stocks + créances clients + autres créances d’exploitation − dettes fournisseurs − dettes fiscales et sociales − autres dettes d’exploitation. La trésorerie et les emprunts sont exclus. Pour une activité de services, créances clients moins dettes fournisseurs et dettes sociales et fiscales suffit souvent.
Qu’est-ce qu’un bon BFR ?
Il n’existe pas de valeur universelle : un bon BFR est faible pour votre secteur et stable dans le temps. Un BFR négatif est la situation la plus confortable. Exprimez-le en jours de chiffre d’affaires et suivez son évolution trimestre après trimestre.
Pourquoi le BFR est-il négatif ?
Parce que les ressources d’exploitation, surtout les dettes fournisseurs, dépassent les besoins : créances clients faibles, stocks limités, fournisseurs payés à terme. C’est typique de la grande distribution. Pour une entreprise, c’est favorable puisque l’exploitation génère de la trésorerie.
Comment réduire le BFR rapidement ?
Commencez par la facturation immédiate, les acomptes et un calendrier de relances régulier : ces actions agissent en quelques semaines. Les stocks et la négociation fournisseurs demandent plus de temps. Un diagnostic de votre cycle d’exploitation permet de hiérarchiser ces actions.
Sources
- Le besoin en fonds de roulement (BFR), Bpifrance Création
- Surveiller l’équilibre financier, Service Public Entreprendre
- Indicateurs de gestion, Bpifrance Création
- La gestion de votre trésorerie, Bpifrance
Recommandations
- Seuil de rentabilité TPE : calculer et piloter votre activité
- Gestion du cash-flow en PME : piloter sa trésorerie
- 5 types de pilotage PME pour réussir en 2026
Contenu rédigé à l’aide d’une intelligence artificielle