
Oui, le balanced scorecard fonctionne pour une PME, à une condition : le simplifier radicalement et l’intégrer dans vos revues opérationnelles existantes plutôt que d’en faire un chantier à part. Le tableau de bord prospectif imaginé par Robert S. Kaplan et David P. Norton en 1992 a été pensé pour de grands groupes dotés de contrôleurs de gestion à temps plein. Une PME n’a ni ce temps, ni ces effectifs. Trois adaptations rendent l’outil réellement exploitable :
- Limiter drastiquement le nombre d’indicateurs : un à trois KPI par objectif, jamais plus, sous peine de noyer votre équipe dans le reporting.
- Répartir clairement les responsabilités : chaque indicateur a un propriétaire nommé, pas un service entier.
- Raccourcir les cycles de revue : des points courts et réguliers valent mieux qu’un comité trimestriel figé.
Pour un dirigeant qui manque de recul ou de temps pour structurer ce chantier seul, un accompagnement externe comme celui proposé par GDMO Vision peut accélérer le diagnostic et sécuriser le démarrage.
Points clés
Un balanced scorecard fonctionne en PME quand il est limité à trois indicateurs par objectif, piloté par des revues courtes et régulières, et porté par des responsables clairement identifiés.
| Point | Détails |
|---|---|
| Limiter les KPI | Ne retenez jamais plus d’un à trois indicateurs par objectif stratégique. |
| Couvrir les quatre axes | Répartissez vos objectifs entre finance, client, processus internes et apprentissage. |
| Rythmer les revues | Adaptez la fréquence de suivi à la nature de chaque indicateur, du hebdomadaire au trimestriel. |
| Nommer un responsable par KPI | Un indicateur sans propriétaire cesse d’être suivi au bout de quelques semaines. |
| S’appuyer sur un accompagnement externe | GDMO Vision aide les dirigeants à diagnostiquer, prioriser et déployer un tableau de bord prospectif simplifié. |
Table des matières
- Qu’est-ce qu’un balanced scorecard pour une PME ?
- Quelles perspectives et quels indicateurs choisir en PME ?
- Comment mettre en place un balanced scorecard en 5 étapes ?
- Comment prioriser les KPI sans se noyer dans les chiffres ?
- Quels pièges évitent les PME qui réussissent leur BSC ?
- Comment GDMO Vision accompagne une PME dans son BSC ?
- Ce que la plupart des guides sur le BSC oublient de dire
- Besoin d’un accompagnement pour structurer votre pilotage stratégique ?
- Sources
Qu’est-ce qu’un balanced scorecard pour une PME ?
Kaplan et Norton l’ont conçu en 1992 pour répondre à un problème précis : les tableaux de bord financiers classiques racontent le passé, jamais l’avenir. Une entreprise rentable aujourd’hui peut être en train de perdre ses clients ou d’épuiser ses équipes sans que le compte de résultat le montre encore.
L’idée centrale, c’est la chaîne de causalité. Vos équipes montent en compétences et innovent (axe apprentissage et croissance), ce qui améliore vos processus internes, ce qui satisfait davantage vos clients, ce qui finit par se traduire dans vos résultats financiers. Chaque axe alimente le suivant. C’est cette logique en cascade qui distingue le tableau de bord prospectif d’un simple tableau de bord opérationnel, lequel se contente d’agréger des chiffres de production ou de vente sans les relier à une stratégie.
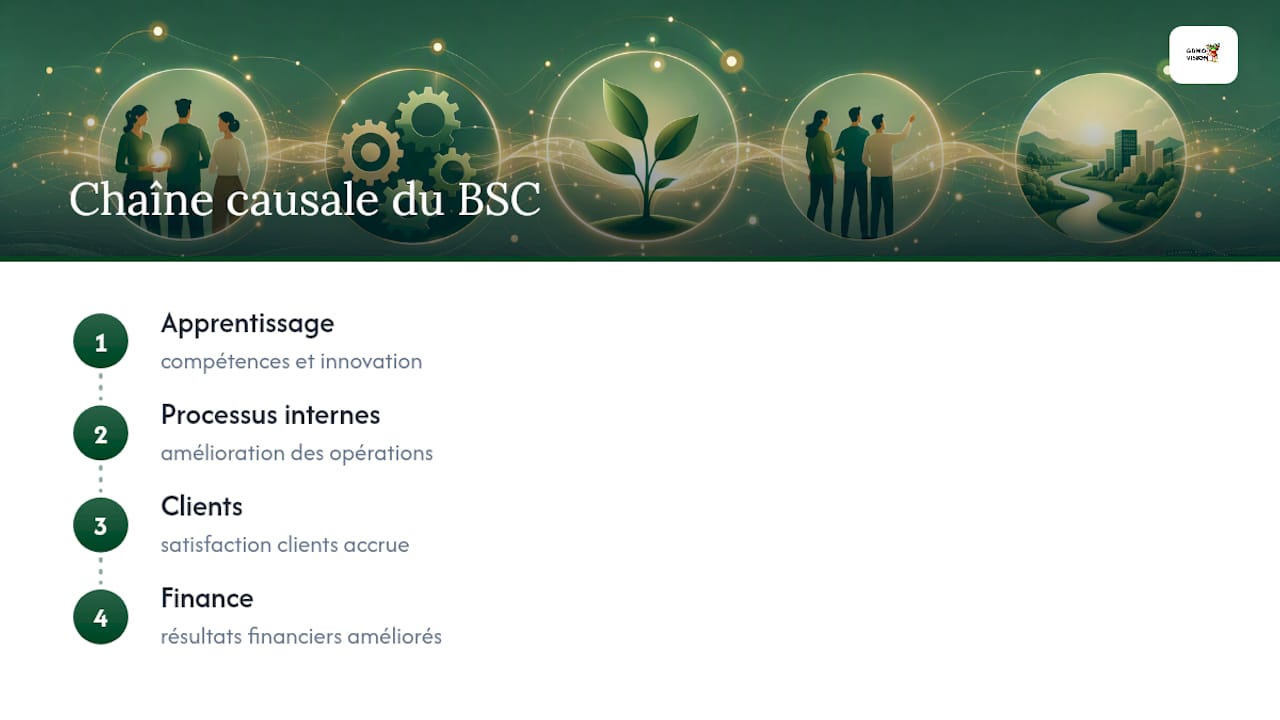
Concrètement, un tableau de bord opérationnel vous dit combien de commandes sont sorties cette semaine. Un balanced scorecard vous dit si cette production sert vos priorités stratégiques à trois ans. La différence paraît subtile sur le papier, mais elle change tout dans la pratique : le premier pilote l’exécution au jour le jour, le second pilote la direction que prend l’entreprise.
Pour une PME, la question n’est pas « faut-il un BSC ou un tableau de bord opérationnel ? » mais « lequel des deux problèmes je dois résoudre en premier ? ». Si vous ne savez pas où va votre trésorerie ce mois-ci, commencez par un tableau de bord de gestion classique. Si vous savez piloter le court terme mais peinez à faire converger vos équipes vers une même ambition, le BSC prend tout son sens. Beaucoup de dirigeants de PME ont d’ailleurs intérêt à faire cohabiter les deux, l’un nourrissant l’autre. Notre article sur l’alignement stratégique détaille comment articuler vision et opérations sans dupliquer le travail.
Quelles perspectives et quels indicateurs choisir en PME ?
Les quatre perspectives du BSC ne changent pas d’une multinationale à une PME de quinze salariés. Ce qui change, c’est le niveau d’exigence sur les indicateurs : en PME, un KPI qui demande trois jours de traitement Excel chaque mois est un KPI mort avant même d’être lancé.
La perspective financière : au-delà du chiffre d’affaires
Le chiffre d’affaires seul ne dit rien de la santé réelle d’une entreprise. Deux indicateurs méritent une attention particulière en PME : la trésorerie disponible, parce qu’une PME meurt de manque de liquidités bien avant de manquer de rentabilité, et la marge nette par produit ou service, qui révèle souvent des surprises désagréables une fois calculée ligne par ligne.
- Trésorerie disponible en jours de fonctionnement
- Marge nette par ligne de produit ou de service
- Délai moyen de paiement clients
La perspective client : mesurer sans usine à gaz
Un Net Promoter Score simplifié, obtenu via une seule question envoyée après chaque prestation, suffit largement à une PME. Pas besoin d’un logiciel d’enquête sophistiqué : un formulaire en ligne gratuit et un tableau de suivi font l’affaire les premiers mois.
- NPS simplifié (une question, échelle de 0 à 10)
- Taux de réclamations résolues sous 48 heures
- Taux de réachat ou de renouvellement de contrat
La perspective processus internes : repérer les frottements
Cette perspective traque l’efficacité de votre organisation interne, souvent le point le plus révélateur d’un diagnostic. Un délai de traitement qui s’allonge de semaine en semaine signale un goulot d’étranglement avant qu’il ne coûte un client.
- Délai moyen de traitement d’une commande ou d’un dossier
- Taux de conformité ou de non-conformité qualité
- Nombre d’incidents ou de retours fournisseurs
La perspective apprentissage et croissance : l’axe le plus négligé
C’est souvent l’axe que les PME sautent en premier, à tort. Une entreprise qui ne forme pas ses équipes et ne teste jamais de nouvelles idées finit par stagner sur les trois autres axes, mécaniquement.
- Taux d’heures de formation par salarié et par an
- Pourcentage de projets d’innovation lancés sur l’année
- Taux de rétention des collaborateurs clés
| Perspective | Objectif type | Exemple de KPI |
|---|---|---|
| Financière | Sécuriser la trésorerie | Trésorerie disponible en jours |
| Client | Fidéliser la clientèle existante | NPS simplifié sur 0 à 10 |
| Processus internes | Réduire les délais de traitement | Délai moyen en jours ouvrés |
| Apprentissage et croissance | Développer les compétences clés | Heures de formation par salarié |
Comment mettre en place un balanced scorecard en 5 étapes ?
La méthode d’implémentation ne demande pas six mois de préparation. Une PME peut construire une première version fonctionnelle en trois à quatre semaines si elle suit un déroulé structuré, quitte à l’affiner ensuite.
- Clarifiez la vision et trois priorités stratégiques maximum. Si votre stratégie tient sur une page et se résume à trois axes clairs, vous avez déjà fait la moitié du travail. Au-delà de trois priorités, vous diluez l’attention de vos équipes.
- Définissez un à deux objectifs par perspective, puis un à trois KPI par objectif. Le guide pratique de Manager-Go recommande explicitement cette limite pour garder le tableau de bord lisible et exploitable au quotidien.
- Assignez une personne responsable à chaque indicateur et définissez comment il sera collecté. Un KPI sans propriétaire nommé finit toujours par ne plus être mis à jour au bout de deux mois.
- Planifiez vos revues selon la nature de chaque indicateur. Les KPI opérationnels (délais, réclamations) se suivent en revue hebdomadaire, façon revue hebdomadaire GTD appliquée au pilotage d’entreprise. Les indicateurs financiers se regardent mensuellement, les axes stratégiques plus lourds (formation, innovation) trimestriellement.
- Faites appel à un regard extérieur pour le diagnostic initial et le démarrage, si vous manquez de recul ou de temps. Cette étape reste optionnelle, mais elle réduit nettement le risque d’un chantier qui s’essouffle après le premier mois.
Conseil de pro : Ne cherchez pas la version parfaite dès le départ. Lancez un cycle d’essai de 90 jours avec une version volontairement imparfaite, observez ce qui coince, puis ajustez. L’objectif d’une première itération est d’apprendre, pas d’atteindre l’exhaustivité.
Comment prioriser les KPI sans se noyer dans les chiffres ?
La règle d’or, largement reprise dans les guides de management, tient en une phrase : pas plus de trois indicateurs par objectif, jamais. Passé ce seuil, vos équipes arrêtent de les regarder, et un tableau de bord management surchargé devient pire que l’absence de tableau de bord, parce qu’il crée une illusion de pilotage.
Pour choisir lesquels garder, croisez deux critères : l’impact stratégique de l’indicateur et le coût de sa collecte. Un KPI à fort impact mais difficile à mesurer (comme un score de satisfaction nécessitant une enquête lourde) doit être simplifié avant d’être adopté, pas abandonné. À l’inverse, un indicateur facile à collecter mais sans lien direct avec vos priorités stratégiques n’a rien à faire dans votre BSC, même s’il est déjà disponible dans votre logiciel de gestion.
| Impact stratégique | Coût de collecte faible | Coût de collecte élevé |
|---|---|---|
| Fort | À adopter en priorité | À simplifier avant adoption |
| Faible | À garder en veille, hors BSC | À écarter |
Quelques exemples d’indicateurs qui passent ce test sans effort particulier : le délai moyen de paiement client, généralement déjà disponible dans votre logiciel de comptabilité ; le nombre de réclamations reçues par semaine, qu’un simple tableau partagé suffit à suivre ; le taux de présence à une réunion d’équipe hebdomadaire, révélateur de l’engagement interne. Si vous hésitez entre bâtir des objectifs façon OKR ou des KPI classiques pour certains axes, notre comparatif OKR vs KPI aide à trancher selon la maturité de votre organisation.
Quels pièges évitent les PME qui réussissent leur BSC ?
Trois erreurs reviennent presque systématiquement dans les déploiements ratés. La première, et la plus fréquente, c’est la surcharge d’indicateurs : un dirigeant enthousiaste liste quinze KPI dès la première semaine, et l’ensemble s’effondre au bout d’un mois faute de temps pour tout suivre. La deuxième, c’est de choisir des indicateurs impossibles à collecter sans outil ou sans process dédié, ce qui condamne le KPI avant même son premier relevé. La troisième, la plus insidieuse, c’est un pilotage imposé d’en haut sans que les équipes de terrain comprennent pourquoi ces chiffres comptent.
- Commencez par une seule carte stratégique, pas quatre déclinées par service.
- Testez trois KPI maximum pendant trois mois avant d’en ajouter d’autres.
- Impliquez un référent terrain dans le choix des indicateurs, pas seulement dans leur collecte.
- Documentez qui collecte quoi, où, et à quelle fréquence, dès le premier jour.
Le vrai bénéfice d’un balanced scorecard en PME tient moins dans la précision des chiffres que dans la dynamique de communication qu’il installe entre les équipes. Un tableau de bord partagé et compris crée de l’alignement même quand certains chiffres restent approximatifs les premiers mois.
Les signes de réussite se voient vite : vos équipes citent spontanément un indicateur en réunion, sans qu’on le leur demande. À l’inverse, si personne ne consulte le tableau de bord entre deux revues, ou si les chiffres remontent avec plusieurs semaines de retard, c’est le signal qu’il faut simplifier avant d’ajouter quoi que ce soit.
Conseil de pro : Posez-vous une question simple chaque semaine : « qu’avons-nous fait cette semaine pour améliorer cet indicateur ? » Transformer chaque KPI en question opérationnelle évite que le tableau de bord devienne un exercice de reporting déconnecté du terrain.
Comment GDMO Vision accompagne une PME dans son BSC ?
Un accompagnement typique démarre toujours par un diagnostic de l’organisation existante : process en place, outils utilisés, répartition des rôles, parcours client réel. Vient ensuite une phase de priorisation, où le dirigeant et son accompagnant sélectionnent ensemble les trois priorités stratégiques et les objectifs par perspective, avant de choisir les indicateurs réellement mesurables avec les outils déjà disponibles dans l’entreprise.
L’accompagnement externe réduit les risques d’échec en apportant du recul, en structurant la collecte des données et en animant les premières revues jusqu’à ce que l’équipe s’approprie le rythme.
Les livrables remis à l’issue de ce type de mission restent volontairement concrets et actionnables :
- Une carte stratégique simplifiée tenant sur une page, reliant vision et objectifs par perspective.
- Une fiche par KPI précisant qui collecte, à quelle fréquence, et selon quelle méthode.
- Un calendrier de pilotage distinguant revues hebdomadaires, mensuelles et trimestrielles.
- Un point de suivi à 90 jours pour ajuster la version initiale.
Fondée par Gladys Ducos, GDMO Vision intervient comme bras droit stratégique du dirigeant sur ce type de chantier, en apportant un regard extérieur sur l’organisation, la gestion des équipes et les outils de pilotage. L’accompagnement peut rester ponctuel, limité à un diagnostic et un plan d’action, ou s’inscrire dans la durée avec un rôle de copilote aux côtés du dirigeant. Pour comprendre les différentes options d’analyse organisationnelle possibles avant de se lancer, la page dédiée aux types d’analyse organisationnelle détaille les approches selon la taille et la maturité de l’entreprise.
Ce que la plupart des guides sur le BSC oublient de dire
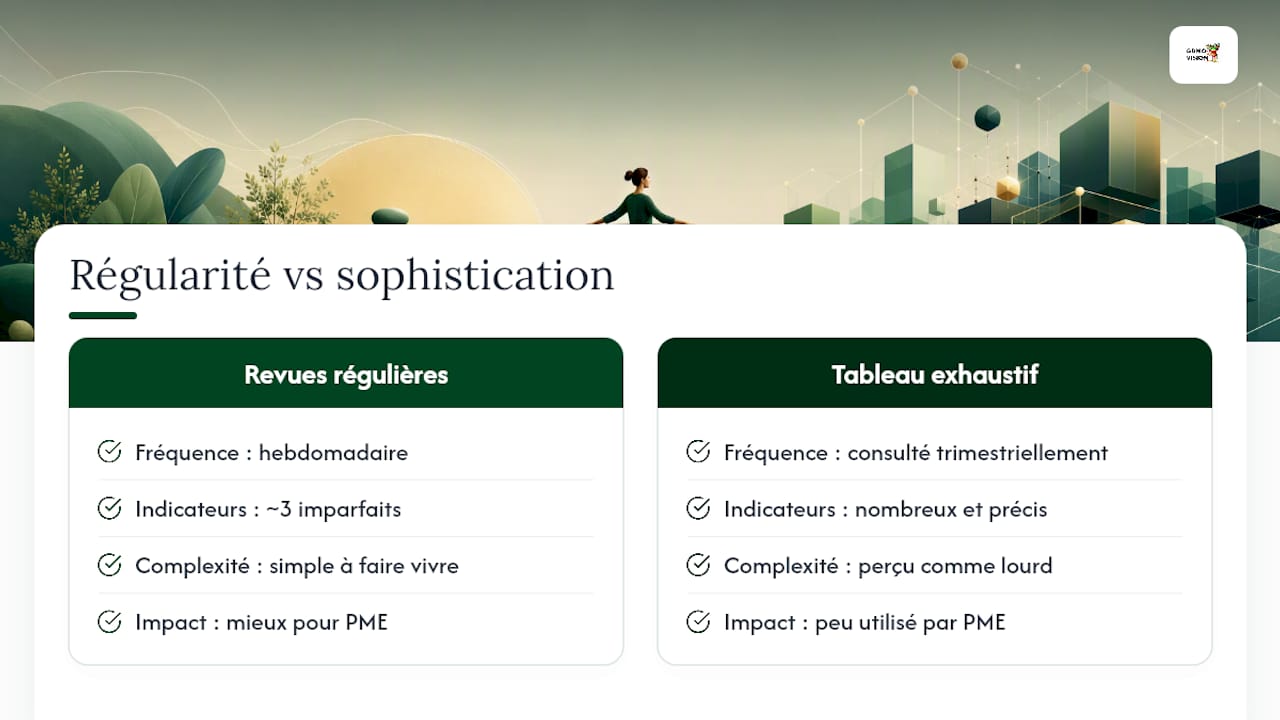
La plupart des guides sur le tableau de bord prospectif vendent une promesse de rigueur analytique que peu de PME peuvent tenir, et n’ont d’ailleurs pas besoin de tenir. Ce qui fait vraiment la différence, ce n’est pas la précision de vos indicateurs de croissance PME, c’est la fréquence à laquelle votre équipe les regarde et en discute ensemble.
J’observe régulièrement des dirigeants qui reculent devant le BSC parce qu’ils l’imaginent comme un outil de contrôle de gestion lourd, réservé aux grandes structures. C’est l’inverse qui est vrai : plus l’entreprise est petite, plus la version simplifiée du BSC devient facile à faire vivre, parce que la communication entre équipes se fait naturellement, sans couches hiérarchiques à traverser. Le piège n’est pas la complexité de l’outil, c’est la tentation de vouloir tout mesurer dès le premier mois.
Priorisez la régularité des revues avant la sophistication des indicateurs. Un tableau de bord dirigeant regardé chaque semaine avec trois chiffres imparfaits vaut infiniment mieux qu’un tableau exhaustif consulté une fois par trimestre.
— Gladys DUCOS
Besoin d’un accompagnement pour structurer votre pilotage stratégique ?
Construire seul un tableau de bord prospectif cohérent, sans regard extérieur, prend souvent bien plus de temps qu’un dirigeant ne l’anticipe, et le risque d’abandon au bout de deux mois reste réel. GDMO Vision propose exactement ce que ce guide décrit : un diagnostic de votre organisation existante, une priorisation des objectifs stratégiques adaptée à votre secteur, et la mise en place concrète des revues qui font vivre le tableau de bord dans la durée. L’accompagnement s’adapte à votre situation, qu’il s’agisse d’une mission ponctuelle de diagnostic ou d’un suivi en copilotage sur plusieurs mois.
Ce format convient particulièrement aux dirigeants qui savent où ils veulent aller mais manquent de temps ou de méthode pour structurer les outils de pilotage au quotidien. Pour comprendre concrètement comment ce type de mission se déroule, consultez la page dédiée au rôle du conseil en organisation et demandez un premier échange pour évaluer vos besoins.
Sources
- Fiche sur les tableaux de bord (Cairn)
- Guide du Balanced Scorecard (Manager‑Go)
- Tableau de bord prospectif : définition, création et utilisation (HubSpot)